
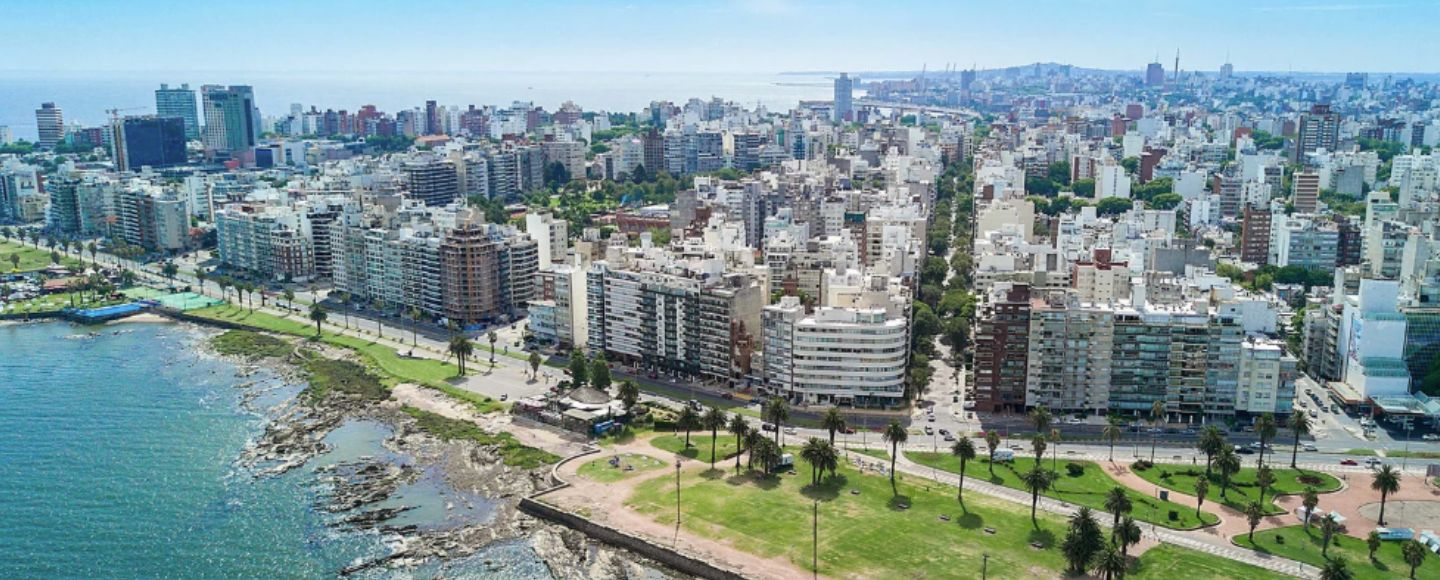


El último informe inmobiliario basado en datos de Mercado Libre Inmuebles incorpora como novedad un análisis del último quinquenio en el sector y revela cómo ha sido la evolución en el panorama de viviendas en Uruguay, poniendo foco en Montevideo, Maldonado y Ciudad de la Costa. También proporciona datos al cierre del segundo semestre de 2025.
El fenómeno de Ciudad de la Costa: una oferta que cambió, una demanda que no
En Ciudad de la Costa la composición de la oferta se revirtió: en 2019, las casas dominaban el 89% de los avisos y los apartamentos apenas representaban el 11%. Al cierre del segundo semestre de 2025, estos últimos ya concentran el 56% de la oferta.
Por su parte, la demanda también mostró cambios, aunque a un ritmo más moderado. La búsqueda de apartamentos en la zona pasó del 5% en 2019 al 15% al cierre de 2025.
Montevideo y Maldonado: la brecha de los 10 puntos
En Montevideo y Maldonado se repite un patrón que se ha mantenido estable en los últimos cinco años: si bien los apartamentos siguen siendo los más ofrecidos y demandados, existe una brecha del 10% entre lo disponible en el mercado y lo que buscan los compradores.
En la capital del país, mientras que los apartamentos representan alrededor del 80% de la oferta, concentran en promedio cerca del 70% de la demanda. En contrapartida, las casas, que explican el 20% de la oferta, captan aproximadamente un 30% de la demanda.
Una situación similar se observa en Maldonado. Allí, los apartamentos concentran cerca del 70% de la oferta, pero la demanda ronda el 60%, nuevamente con una diferencia cercana a los 10 puntos. Las casas, en cambio, representan el 30% de los avisos, pero reúnen alrededor del 40% de los contactos, evidenciando una demanda proporcionalmente más alta que la oferta disponible.
¿Qué pasó en el segundo semestre de 2025?
En la capital, el interés se polariza. Pocitos se mantiene como el centro de interés indiscutido para la compra de apartamentos (18%), mientras que en Cordón (10%) se observa uno de los mayores dinamismos inversores. El informe detecta allí un comportamiento particular: el barrio lidera la demanda de apartamentos de 1 dormitorio con perfil inversor (31%), y al mismo tiempo registra un 28% de la demanda de casas para alquiler de 5 dormitorios o más.
En Canelones, la demanda de compra de propiedades mantiene una clara preferencia por las casas. En barrios como Parque Miramar, la búsqueda de viviendas familiares de 3 dormitorios alcanza el 79%, en contraste con un menor interés por apartamentos de 1 y 2 dormitorios.
En el este, la hegemonía es absoluta: Punta del Este capta el 84% de la demanda de venta de apartamentos. No obstante, el mercado de alquileres muestra un panorama más amplio. San Carlos y Pinares son los polos de unidades grandes y familiares (4+ y 2 dormitorios, respectivamente), mientras que la península y Piriápolis mantienen un equilibrio centrado en unidades de 1 y 2 dormitorios.
¿Qué es lo más comprado por los uruguayos este verano?
Piscinas inflables, kits de playa y juegos de agua lideraron el verano, con crecimientos de hasta +117% en productos que se usan al aire libre.La movilidad infa...
Los pagos con QR de argentinos en Uruguay se incrementan un 150% durante el...
Por segundo verano, los pagos QR de turistas argentinos en Uruguay crecen con fuerza. El uso de Mercado Pago aumentó más de 150% interanual, impulsado por pagos...
Historias latinoamericanas para descubrir gratis en Mercado Play
La plataforma de streaming de Mercado Libre comparte una selección curada de historias contemporáneas intensas, reales y 100% hechas en latinoamérica, disponibl...